Aufbewahrungsfristen von Lieferscheinen: Was in Österreich und Deutschland gilt
Veröffentlicht am 20.10.2026
Lesedauer: 7 min

Inhalt
- Was ist ein Lieferschein und warum ist er wichtig?
- Für welche Lieferscheine gilt eine Aufbewahrungspflicht?
- Aufbewahrungsfristen für Lieferscheine in Österreich
- Aufbewahrungsfristen für Lieferscheine in Deutschland
- Wie müssen Lieferscheine aufbewahrt werden?
- Digitale Archivierung von Lieferscheinen mit free-com
- Konsequenzen bei Nichtbeachtung der Aufbewahrungspflicht
- Checkliste: Lieferscheine richtig archivieren
- Aufbewahrungsfristen für Lieferscheine kennen, Risiken vermeiden
- Häufige Fragen zu Aufbewahrungspflichten von Lieferscheinen
Lieferscheine sind im Geschäftsalltag allgegenwärtig. Doch wie lange müssen sie eigentlich aufbewahrt werden? Und gilt das für jeden Lieferschein? Die Antwort hängt davon ab, welche Funktion ein Lieferschein im konkreten Fall erfüllt.
Dieser Beitrag gibt einen kompakten Überblick über die Aufbewahrungsfristen für Lieferscheine in Österreich und Deutschland und erklärt, wann eine Aufbewahrungspflicht besteht und wie die Archivierung korrekt umgesetzt wird.
Was ist ein Lieferschein und warum ist er wichtig?
Ein Lieferschein ist ein Begleitdokument, das eine Warenlieferung begleitet und deren Inhalt dokumentiert. Er enthält typischerweise Angaben zu Absender:in und Empfänger:in, den gelieferten Waren (Art, Menge, Artikelnummer), das Lieferdatum sowie eine Referenz auf die zugehörige Bestellung oder Auftragsnummer.
Gesetzlich vorgeschrieben ist die Ausstellung eines Lieferscheins nicht. In der Praxis ist er jedoch aus mehreren Gründen unverzichtbar:
- Als Nachweis der Warenübergabe dokumentiert er, was wann geliefert wurde und schützt bei Reklamationen, Streitigkeiten bei den Mengen oder Gewährleistungsfällen beider Seiten.
- Als Buchungsgrundlage dient er bilanzierenden Unternehmen als Beleg für den Wareneingang.
- Bei Betriebsprüfungen kann das Finanzamt Lieferscheine als Nachweis für tatsächlich erbrachte Leistungen einfordern.
Wer also Lieferscheine systematisch archiviert, ist nicht nur gesetzeskonform aufgestellt, sondern schützt sich auch im Fall von Streitigkeiten oder Prüfungen.
Für welche Lieferscheine gilt eine Aufbewahrungspflicht?
Nicht jeder Lieferschein unterliegt automatisch einer Aufbewahrungspflicht. Entscheidend ist die Funktion, die er im jeweiligen Geschäftsvorgang erfüllt:
Aufbewahrungsfristen für Lieferscheine in Österreich
In Österreich beträgt die Aufbewahrungsfrist für Lieferscheine in den meisten Fällen 7 Jahre, unabhängig davon, ob es sich um einen Buchungsbeleg, einen Geschäftsbrief oder einen Lieferschein handelt, der gleichzeitig als Rechnung fungiert. Die gesetzliche Grundlage dafür bilden BAO und UGB.
Eine wichtige Ausnahme gilt bei Lieferscheinen mit Grundstücksbezug: etwa im Zusammenhang mit Bauprojekten oder Immobilien. Hier verlängert sich die Frist auf 22 Jahre.
| Funktion des Lieferscheins | Aufbewahrungsfrist |
|---|---|
| Buchungsbeleg (bilanzierende Unternehmen) | 7 Jahre |
| Geschäftsbrief / Begleitdokument | 7 Jahre |
| Lieferschein = Rechnung | 7 Jahre |
| E/A-Rechner (nach Erhalt der Rechnung) | Keine Pflicht |
| Grundstücksbezug | 22 Jahre |
Ab wann beginnt die Frist?
Die Aufbewahrungsfrist startet am 1. Januar des Kalenderjahres, das auf den Geschäftsvorgang folgt. Ein Lieferschein vom März 2025 muss also bis mindestens 31. Dezember 2032 aufbewahrt werden.
Aufbewahrungsfristen für Lieferscheine in Deutschland
In Deutschland hängt die Aufbewahrungsfrist davon ab, welche Funktion der Lieferschein erfüllt. Grundsätzlich gibt es zwei relevante Fristen: 6 Jahre für Lieferscheine, die als Geschäfts- oder Handelsbrief gelten, und 8 Jahre für buchungsrelevante Belege. Die 8-Jahres-Frist gilt seit 1. Januar 2025. Die Rechtsgrundlagen finden sich in HGB und AO.
| Funktion des Lieferscheins | Aufbewahrungsfrist |
|---|---|
| Buchungsbeleg | 8 Jahre (ab 2025) |
| Handelsbrief / Geschäftsbrief | 6 Jahre |
| Lieferschein = Rechnung | 8 Jahre |
| Nicht buchungsrelevant | Keine gesetzliche Pflicht |
Ab wann beginnt die Frist?
Die Aufbewahrungsfrist beginnt am Ende des Kalenderjahres, in dem der Lieferschein erstellt wurde. Ein Lieferschein vom August 2025 ist also bis zum 31. Dezember 2033 aufzubewahren.
Wie müssen Lieferscheine aufbewahrt werden?
Die gesetzlichen Anforderungen gelten für Papier und digitale Dokumente gleichermaßen. Folgende Grundanforderungen sind zu erfüllen:
Vollständigkeit
Alle aufbewahrungspflichtigen Lieferscheine müssen lückenlos archiviert sein. Fehlende Belege können bei einer Betriebsprüfung als Mangel gewertet werden.
Zugänglichkeit
Bei einer Betriebsprüfung müssen die Unterlagen dem Finanzamt innerhalb einer angemessenen Frist vorgelegt werden können. Ein geordnetes Ablagesystem ist daher Pflicht.
Lesbarkeit
Die Dokumente müssen über die gesamte Aufbewahrungsdauer lesbar sein. Verblassende Thermopapierbelege stellen in der Praxis ein häufiges Problem dar. Hier empfiehlt sich frühzeitiges Scannen.
Unveränderbarkeit
Die digitale Aufbewahrung ist zulässig. Vorausgesetzt, die Unterlagen sind über die gesamte Frist vollständig, unveränderbar, lesbar und jederzeit verfügbar. Es muss ein revisionssicheres System verwendet werden (keine einfache USB-Stick Kopie).
Digitale Archivierung von Lieferscheinen mit free-com
Die manuelle Verwaltung von Lieferscheinen in Papierform ist zeitaufwendig, fehleranfällig und platzbindend. Steuerrechtlich relevante Dokumente sowie alle Dokumente zur Geschäftsführung müssen archiviert werden. Das betrifft ausdrücklich auch Lieferscheine, Buchungsbelege, Eingangs- und Ausgangsrechnungen, Verträge und Geschäftsbriefe.
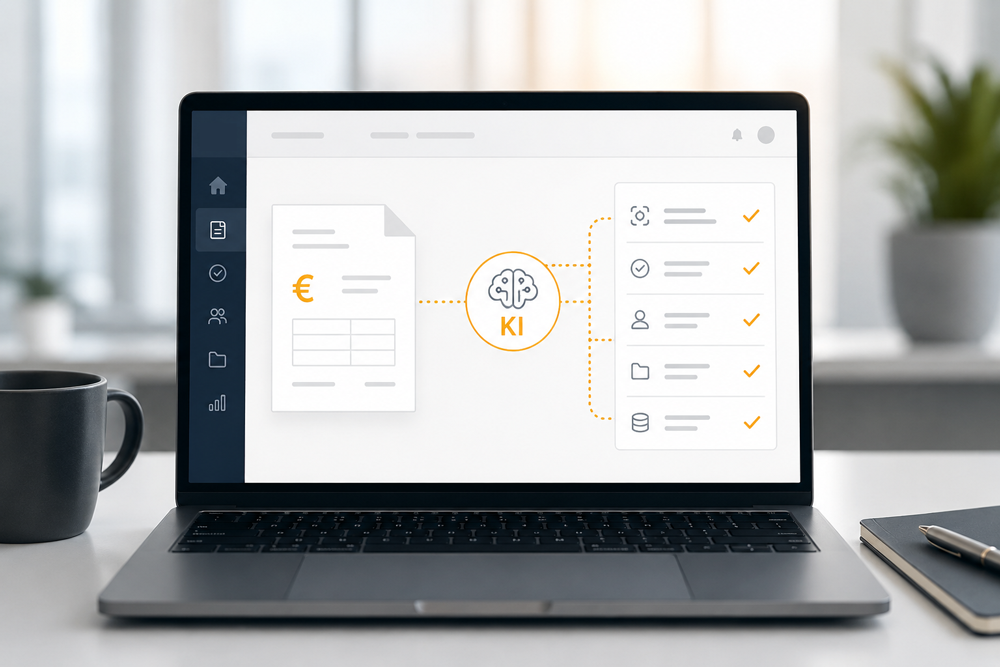
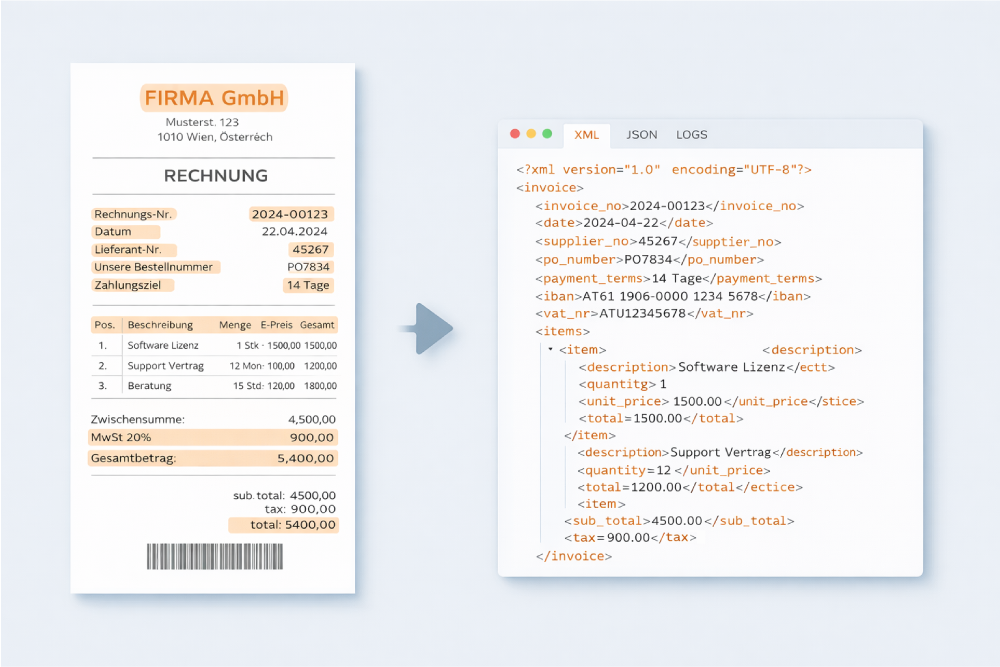
Die Lösung von free-com setzt genau hier an: Mit der automatischen Belegerkennung werden Lieferscheine automatisch ausgelesen, mit den Bestelldaten abgeglichen und innerhalb weniger Klicks korrigiert oder freigegeben. Dabei werden sowohl Kopf- als auch Positionsdaten erfasst und auf Korrektheit überprüft. Dazu zählen: Datum, Bestellnummer, Lieferant, Bestellpositionen sowie Artikelmengen und -nummern.
Am Ende des Prozesses werden die Lieferscheine revisionssicher digital archiviert – vollständig, geordnet und jederzeit abrufbar. Das spart nicht nur Platz und Zeit, sondern stellt auch die Einhaltung der gesetzlichen Aufbewahrungspflichten sicher. Mehr dazu in unserem Beitrag Digitale Archivierung: Alles, was Sie wissen müssen.
Konsequenzen bei Nichtbeachtung der Aufbewahrungspflicht
Wer Lieferscheine nicht oder nicht lange genug aufbewahrt, riskiert konkrete steuerliche und rechtliche Nachteile:
- Schätzungsbefugnis des Finanzamts: Wird es verabsäumt, aufbewahrungspflichtige Dokumente aufzubewahren, kann es zu einer Schätzungsbefugnis laut § 184 BAO kommen. Das Finanzamt darf dann Umsätze und Gewinne eigenständig schätzen, was in der Regel zum Nachteil des Unternehmens ist.
- Verlust des Vorsteuerabzugs: Fehlen Belege, die als Grundlage für den Vorsteuerabzug dienen, kann dieser aberkannt werden.
- Probleme bei Reklamationen: Ohne Lieferschein lässt sich im Streitfall oft nicht mehr nachweisen, was wann in welcher Menge geliefert wurde. Das schwächt die eigene Position gegenüber Lieferanten oder Kunden erheblich.
- Erschwerte Betriebsprüfung: Fehlende Unterlagen ziehen eine intensivere Prüfung nach sich und können den Abschluss einer Prüfung verzögern.
Checkliste: Lieferscheine richtig archivieren
Mit dieser Checkliste behalten Sie die Aufbewahrungsfrist für Lieferscheine immer im Blick und sind für Betriebsprüfungen optimal vorbereitet.
Mit steigender Ressourcenknappheit hinsichtlich des Personals kann free-com mit der automatischen Belegerkennung Abhilfe schaffen und keine manuelle Checkliste ist mehr nötig.
Aufbewahrungsfristen für Lieferscheine kennen, Risiken vermeiden
Die Aufbewahrungspflicht für Lieferscheine klingt komplex, folgt aber einer klaren Logik: Wer als bilanzierendes Unternehmen tätig ist, bewahrt Lieferscheine in der Regel 7 Jahre (Österreich) bzw. 8 Jahre (Deutschland) auf. Entscheidend ist immer die Funktion des Dokuments: Buchungsbeleg, Geschäftsbrief oder reines Begleitpapier. Die digitale Archivierung ist in der Praxis die deutlich effizientere Lösung. Sie spart Platz, erleichtert die Auffindbarkeit und stellt die Revisionssicherheit sicher.
Haben Sie Fragen an uns?
Egal ob Lieferscheine, Auftragsbestätigungen, Eingangsrechnungen, Spesenabrechnungen oder andere Belegarten – unsere intelligente Lösung liest alle Unternehmensdokumente automatisch aus und ermöglicht einen transparenten, ortsunabhängigen Freigabeprozess.
Wir beraten Sie gerne im Rahmen eines kurzen, unverbindlichen Online-Termins!