Rechnungsmerkmale in Österreich: Pflichtangaben, Ausnahmen & Konsequenzen
Veröffentlicht am 22.09.2026
Lesedauer: 6 min
Inhalt
- Wann muss eine Rechnung ausgestellt werden?
- Gesetzliche Rechnungsbestandteile in Österreich
- Erleichterungen und Sonderregelungen bei der Erstellung von Rechnungen
- Kurzer Exkurs: E-Rechnungen in Österreich
- Konsequenzen bei fehlerhaften oder unvollständigen Rechnungen
- Heute Rechnungen richtig ausstellen, morgen gut vorbereitet sein
- Häufige Fragen zu Rechnungsmerkmalen in Österreich
Inhalt
- Wann muss eine Rechnung ausgestellt werden?
- Gesetzliche Rechnungsbestandteile in Österreich
- Erleichterungen und Sonderregelungen bei der Erstellung von Rechnungen
- Kurzer Exkurs: E-Rechnungen in Österreich
- Konsequenzen bei fehlerhaften oder unvollständigen Rechnungen
- Heute Rechnungen richtig ausstellen, morgen gut vorbereitet sein
- Häufige Fragen zu Rechnungsmerkmalen in Österreich
Wer in Österreich als Unternehmer:in tätig ist, kommt an einer korrekten Rechnungsstellung nicht vorbei. Fehlen Pflichtangaben, riskiert der Rechnungsempfänger seinen Vorsteuerabzug und dem Aussteller drohen Probleme bei der Betriebsprüfung. Dabei ist es gar nicht so schwer, eine rechtskonforme Rechnung zu erstellen, wenn man weiß, worauf es ankommt.
Dieser Beitrag gibt einen kompakten Überblick über alle gesetzlichen Rechnungsmerkmale in Österreich nach § 11 UStG, erklärt Sonderregelungen und zeigt, welche Konsequenzen fehlerhafte Rechnungen haben können.
Wann muss eine Rechnung ausgestellt werden?
Eine ordnungsgemäße Rechnung muss gemäß § 11 Abs. 1 UStG bestimmte Angaben enthalten. Doch zunächst stellt sich die Frage: Wann besteht überhaupt eine Ausstellungspflicht?
Grundsätzlich gilt: Unternehmen, die Lieferungen oder Leistungen an andere Unternehmen (B2B) erbringen, sind gemäß § 11 UStG verpflichtet, eine Rechnung auszustellen. Die Frist dafür beträgt sechs Monate ab dem Zeitpunkt der Leistungserbringung. Im B2C-Bereich, also bei Leistungen an Privatpersonen, besteht die Pflicht nur dann, wenn die Leistung im Zusammenhang mit einem Grundstück steht (z. B. Bauarbeiten, Reparaturen am Wohnhaus).
Daher besteht in Österreich keine gesetzliche Ausstellungspflicht einer Rechnung bei beispielsweise Barumsätzen durch Endverbraucher. Hier ist die Ausgabe eines Beleges, z.B ein Kassenbon ausreichend. Verlangt der Kunde jedoch eine Rechnung, muss diese ausgestellt werden.
Gesetzliche Rechnungsbestandteile in Österreich
Rechnungsmerkmale sind gesetzlich vorgeschriebene Pflichtangaben, die jede Rechnung in Österreich enthalten muss. Konkret verlangt § 11 UStG folgende elf Angaben:
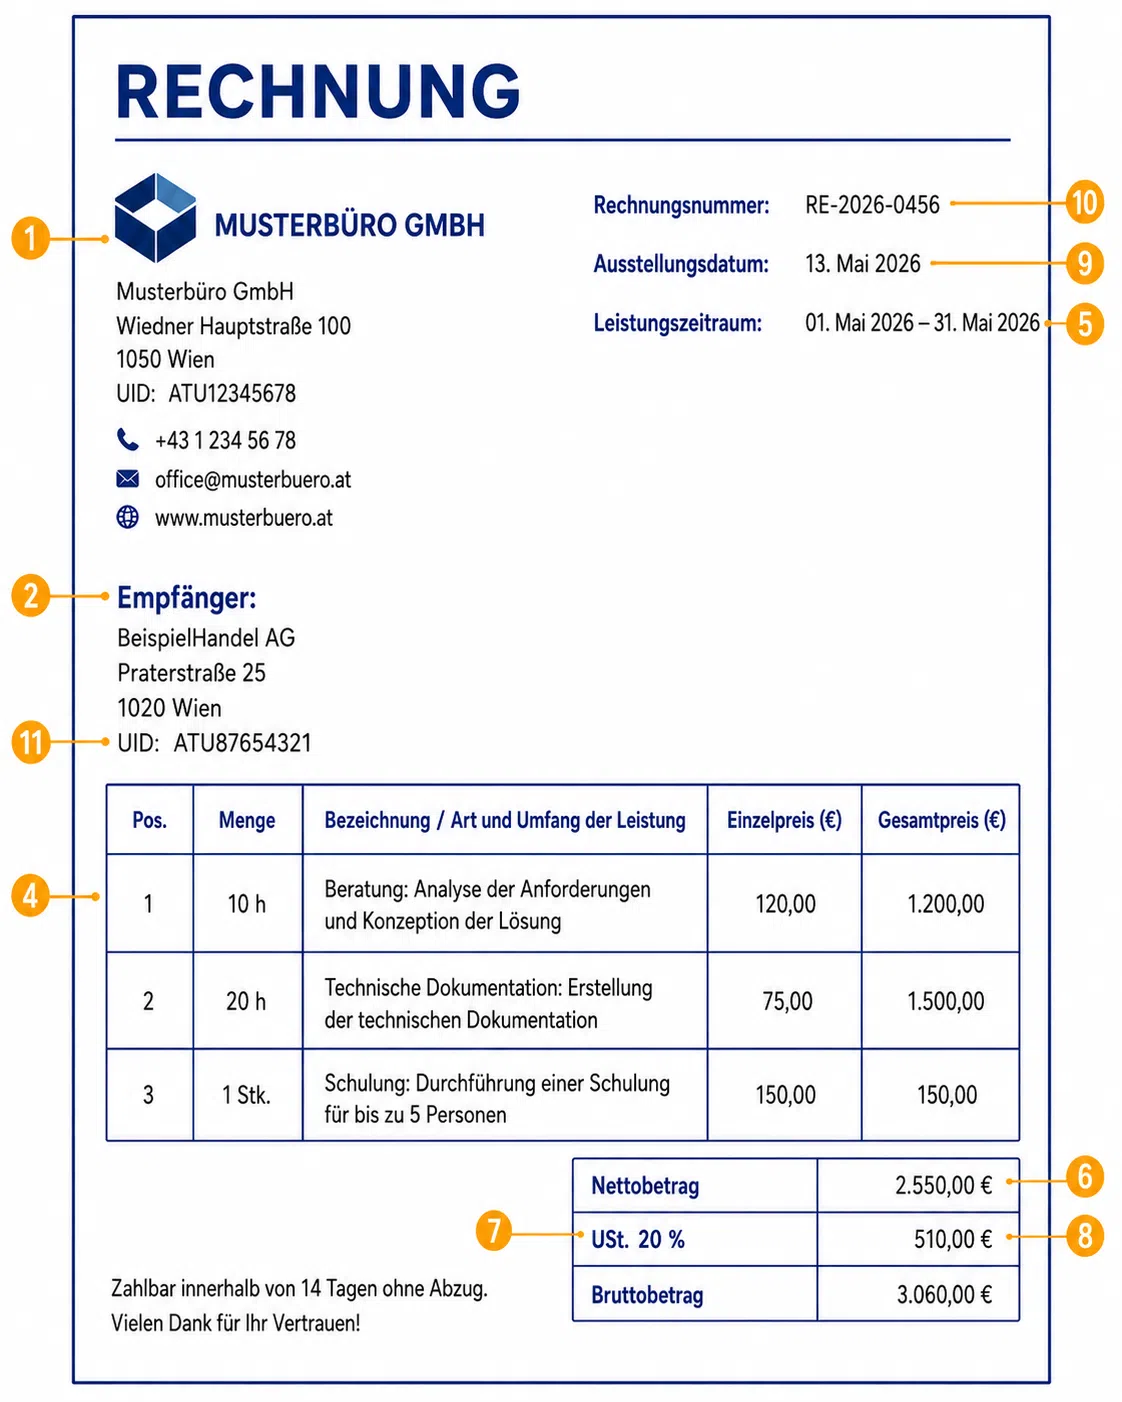
| # | Pflichtangabe | Hinweis |
|---|---|---|
| 1 | Name und Anschrift des leistenden Unternehmers | Vollständige Firmenbezeichnung |
| 2 | Name und Anschrift des Leistungsempfängers | Vollständige Firmenbezeichnung oder Name |
| 3 | UID-Nummer des leistenden Unternehmers | Sofern vorhanden |
| 4 | Menge und handelsübliche Bezeichnung der Lieferung bzw. Art und Umfang der Leistung | Genaue Leistungsbeschreibung |
| 5 | Tag der Lieferung oder der sonstigen Leistung | Leistungsdatum bzw. -zeitraum |
| 6 | Entgelt (Nettobetrag) | Aufgeschlüsselt nach Steuersätzen |
| 7 | Anzuwendender Steuersatz | z. B. 20 %, 10 %, 13 % |
| 8 | Auf das Entgelt entfallender Steuerbetrag | In Euro |
| 9 | Ausstellungsdatum der Rechnung | – |
| 10 | Fortlaufende Rechnungsnummer | Einmalig und systematisch vergeben |
| 11 | UID-Nummer des Leistungsempfängers | Verpflichtend bei Rechnungen über 10.000 € brutto, wenn der Empfänger Unternehmer ist |
Häufiger Praxisfehler: Die Leistungsbeschreibung ist zu vage (z. B. nur „Beratung“ statt „Steuerberatung für den Zeitraum Jänner–März 2025″). Das Finanzamt erwartet eine Beschreibung, die die erbrachte Leistung eindeutig identifizierbar macht.
Erleichterungen und Sonderregelungen bei der Erstellung von Rechnungen
Je nach Unternehmenssituation oder Rechnungsbetrag gelten in Österreich abweichende Anforderungen, welche die Rechnungsstellung deutlich erleichtern können.
Kleinbetragsrechnungen (bis 400 € brutto)
Eine Kleinbetragsrechnung ist eine Rechnung bis 400 € brutto gemäß § 11 Abs. 6 UStG. Dabei entfallen einige Pflichtangaben: Name und Adresse des Empfängers, dessen UID-Nummer sowie ein separater Steuerausweis sind nicht erforderlich. Der Bruttobetrag mit Angabe des Steuersatzes genügt.
Folgende Angaben bleiben aber auch bei Kleinbetragsrechnungen verpflichtend:
- Name und Anschrift des leistenden Unternehmers
- Menge und handelsübliche Bezeichnung der Lieferung bzw. Art und Umfang der Leistung
- Tag der Lieferung oder Leistung
- Ausstellungsdatum
- Bruttobetrag und anzuwendender Steuersatz
Typische Anwendungsfälle sind Kassenbons, Restaurantrechnungen oder Kleinaufträge im Handwerk.
Rechnungsbestandteile bei Kleinunternehmern
Unternehmen, die unter die Kleinunternehmerregelung nach § 6 Abs. 1 Z 27 UStG fallen, sind von der Umsatzsteuerpflicht befreit und dürfen auf ihren Rechnungen keine Umsatzsteuer ausweisen. Stattdessen ist folgender Hinweis auf der Rechnung verpflichtend: „Umsatzsteuerbefreit gemäß § 6 Abs. 1 Z 27 UStG“.
Seit 2025 dürfen Kleinunternehmer alle Rechnungen nach den vereinfachten Regeln der Kleinbetragsrechnung ausstellen, unabhängig vom Rechnungsbetrag. Das reduziert den Aufwand bei der Rechnungserstellung erheblich.
Wichtig: Die Umsatzgrenze für die Kleinunternehmerregelung beträgt aktuell 55.000 € Nettoumsatz pro Kalenderjahr. Wird diese Grenze überschritten, erlischt die Befreiung und alle Rechnungsmerkmale nach § 11 UStG gelten wieder in vollem Umfang.
Die Dauerrechnung
Eine Dauerrechnung ist in Österreich eine Rechnung für fortlaufende Leistungen, die Zeit und Aufwand spart, da sie statt einzelner Rechnungen für den gesamten Leistungszeitraum gilt. Typische Einsatzbereiche sind Mietverträge, Wartungsverträge, Abonnements oder laufende Dienstleistungspauschalen.
Eine Dauerrechnung muss dieselben Pflichtangaben enthalten wie eine Einzelrechnung. Zudem muss sie als solche gekennzeichnet sein. In der Praxis hat sich der Vermerk „Dauerrechnung im Sinne des § 14 UStG“ etabliert.
Dauerrechnungen sind nur zulässig, solange sich Betrag, Leistungsumfang und USt-Satz nicht ändern. Ändert sich auch nur eine dieser Komponenten, muss eine neue Rechnung ausgestellt werden.
Kurzer Exkurs: E-Rechnungen in Österreich
Anders als Deutschland hat Österreich 2026 noch keine allgemeine E-Rechnungspflicht zwischen Unternehmen (B2B) eingeführt. Die Pflicht zur elektronischen Rechnung gilt aktuell nur im Geschäftsverkehr mit dem Bund (B2G).
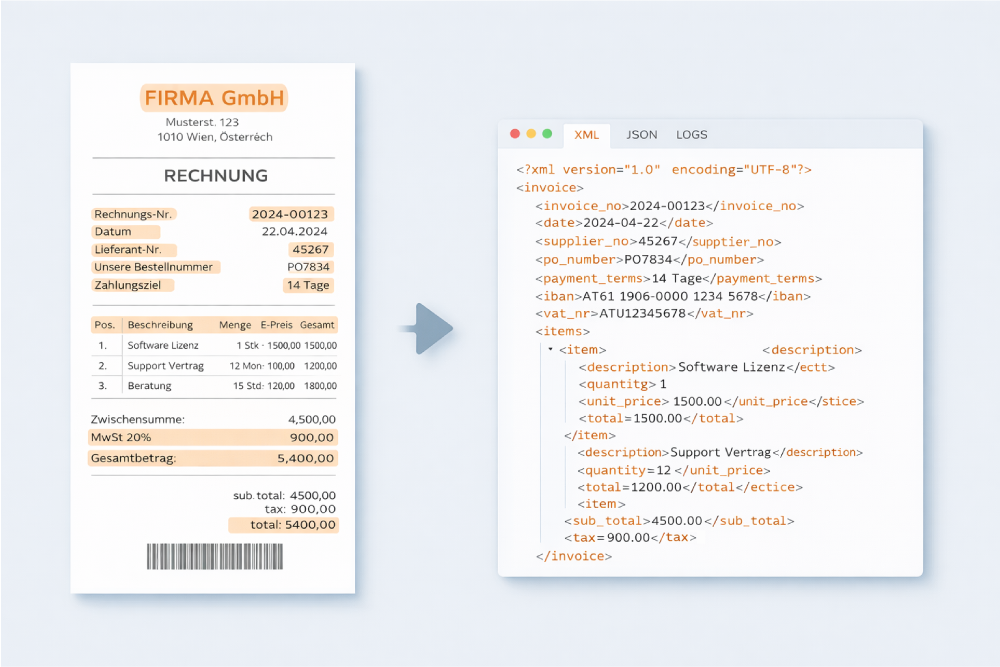
Auf EU-Ebene bringt die ViDA-Richtlinie ab 1. Juli 2030 eine Pflicht für innergemeinschaftliche B2B-Lieferungen. Wer regelmäßig grenzüberschreitend tätig ist, sollte sich daher frühzeitig damit auseinandersetzen. Wichtig zu wissen: Eine einfache PDF-Rechnung per E-Mail gilt nicht als E-Rechnung. Sie ist nicht maschinenlesbar und erfüllt die gesetzliche Definition nicht.
Mehr zu den technischen Anforderungen lesen Sie in unserem Beitrag: Elektronische Rechnung: Anforderungen und Voraussetzungen.
Konsequenzen bei fehlerhaften oder unvollständigen Rechnungen
Wer eine Rechnung mit fehlenden Pflichtangaben ausstellt, riskiert viel:
Verlust des Vorsteuerabzugs
Wenn der Geschäftskunde eine Rechnung erhält, bei der Pflichtangaben fehlen, kann er die Vorsteuer nicht abziehen. Das bedeutet, dass der Fehler des Rechnungsausstellers den Empfänger effektiv bis zu 20 % des Rechnungsbetrags kostet.
Probleme bei der Betriebsprüfung
Das Finanzamt prüft Rechnungen genau. Fehlen Angaben wie die fortlaufende Rechnungsnummer oder die UID-Nummer, können Rechnungen nicht anerkannt werden.
Nachforderungen
Bei wiederholt fehlerhaften Rechnungen kann das Finanzamt Steuernachforderungen stellen. Das gilt rückwirkend für mehrere Jahre, sofern die Aufbewahrungspflicht (7 Jahre) noch läuft.
Eine mangelhafte Rechnung kann korrigiert werden: Entweder durch eine berichtigte Rechnung mit Verweis auf die ursprüngliche Rechnungsnummer oder durch eine Stornorechnung und Neuausstellung.
Wichtig: Die Korrektur muss dem Empfänger zugestellt werden, da sonst der Vorsteuerabzug nicht rückwirkend geltend gemacht werden kann.
Heute Rechnungen richtig ausstellen, morgen gut vorbereitet sein
Die gesetzlichen Rechnungsmerkmale in Österreich sind klar geregelt. Sie sichern den Vorsteuerabzug, vermeiden Nachforderungen und schaffen Vertrauen im Geschäftsverkehr. Wer die Pflichtangaben nach § 11 UStG im Griff hat und Sonderregelungen wie Dauerrechnung oder Kleinunternehmerbefreiung richtig anwendet, ist bestens aufgestellt. Und mit Blick auf die kommende E-Rechnungspflicht lohnt es sich, die eigenen Prozesse frühzeitig zu optimieren.
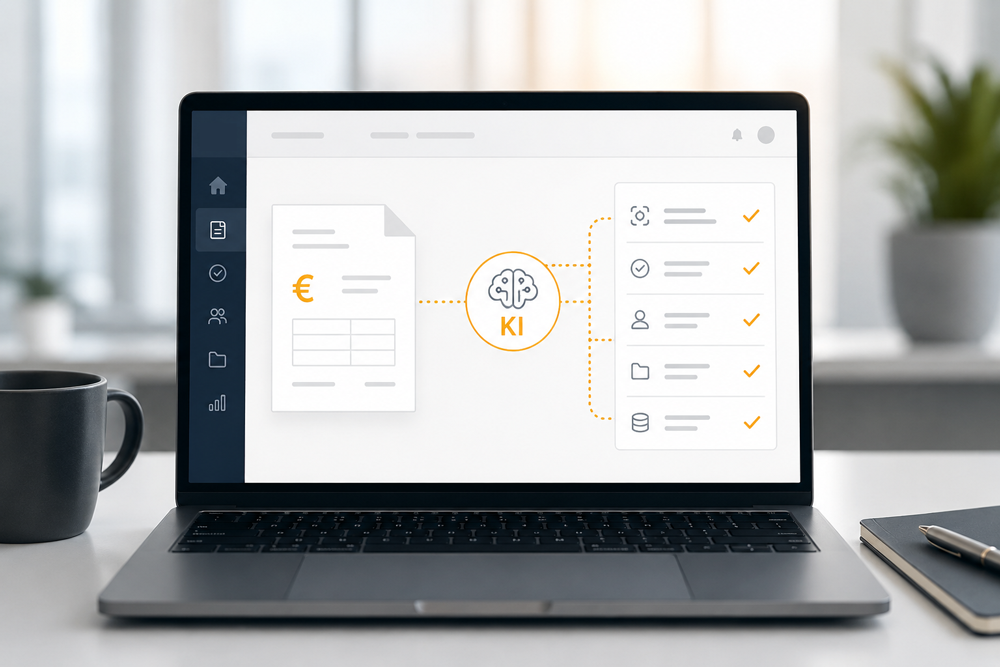
Mit den wachsenden Anforderungen wird eine strukturierte Verarbeitung von Rechnungen essentiell. Die Empfehlung von free-com dahingehend ist, mit der digitale Rechnungsverarbeitung dafür zu sorgen, dass eingehende Rechnungen automatisiert auf Vollständigkeit geprüft, freigegeben und revisionssicher archiviert werden. Damit sind Sie für die kommenden Entwicklungen bestens gerüstet.
Haben Sie Fragen an uns?
Wir beraten Sie gerne im Rahmen eines kurzen, unverbindlichen online Termins!