Rechnungen digital archivieren: Fristen, Formate & Pflichten
Veröffentlicht am 17.11.2026
Lesedauer: 5 min

Inhalt
- Welche Fristen gelten für die Aufbewahrung digitaler Rechnungen?
- Rechnungen digital ablegen: Formate & Scan-Regeln
- Rechnungen revisionssicher archivieren – die wichtigsten Anforderungen in der Praxis
- Typische Fehler bei der digitalen Ablage von Rechnungen
- Digitale Rechnungen revisionssicher archivieren mit SharePoint und AuditProof
- Häufige Fragen zur digitalen Archivierung von Rechnungen
Inhalt
- Welche Fristen gelten für die Aufbewahrung digitaler Rechnungen?
- Rechnungen digital ablegen: Formate & Scan-Regeln
- Rechnungen revisionssicher archivieren – die wichtigsten Anforderungen in der Praxis
- Typische Fehler bei der digitalen Ablage von Rechnungen
- Digitale Rechnungen revisionssicher archivieren mit SharePoint und AuditProof
- Häufige Fragen zur digitalen Archivierung von Rechnungen
Rechnungen zählen zu den häufigsten und gleichzeitig fehleranfälligsten Dokumenten in der digitalen Ablage. Denn zwischen „irgendwo digital abspeichern“ und einer gesetzeskonformen, revisionssicheren Archivierung liegen oft Welten.
Dieser Beitrag zeigt, was bei der digitalen Aufbewahrung von Rechnungen wirklich zählt: Welche Fristen gelten, welche Formate zulässig sind, welche Fehler Sie vermeiden sollten und wie eine revisionssichere Lösung in der Praxis aussieht. Die allgemeinen Grundlagen der digitalen Archivierung haben wir in unserem Ratgeber Digitale Archivierung – Alles was Sie wissen müssen zusammengefasst.
Welche Fristen gelten für die Aufbewahrung digitaler Rechnungen?
In Österreich sind Eingangs- und Ausgangsrechnungen nach BAO grundsätzlich 7 Jahre aufzubewahren, in Deutschland seit 1. Jänner 2025 8 Jahre. Ausnahmen mit verlängerten Fristen bestehen etwa bei Rechnungen mit Grundstücksbezug oder in laufenden Behördenverfahren.
| Rechnungstyp | Österreich (BAO | Deutschland (GoBD/AO) |
|---|---|---|
| Eingangsrechnungen | 7 Jahre | 8 Jahre (ab 2025) |
| Ausgangsrechnungen | 7 Jahre | 8 Jahre (ab 2025) |
| Rechnungen mit Grundstücksbezug | 22 Jahre | 8–10 Jahre (je nach Fall) |
| Geschäftsbriefe | 7 Jahre | 6 Jahre |
Rechnungen digital ablegen: Formate & Scan-Regeln
Die digitale Ablage von Rechnungen ist keine Frage des Geschmacks. Sie sollten wissen, welche Formate zulässig sind und unter welchen Bedingungen Papier vernichtet werden darf.
Zulässige Dateiformate für die elektronische Archivierung von Rechnungen
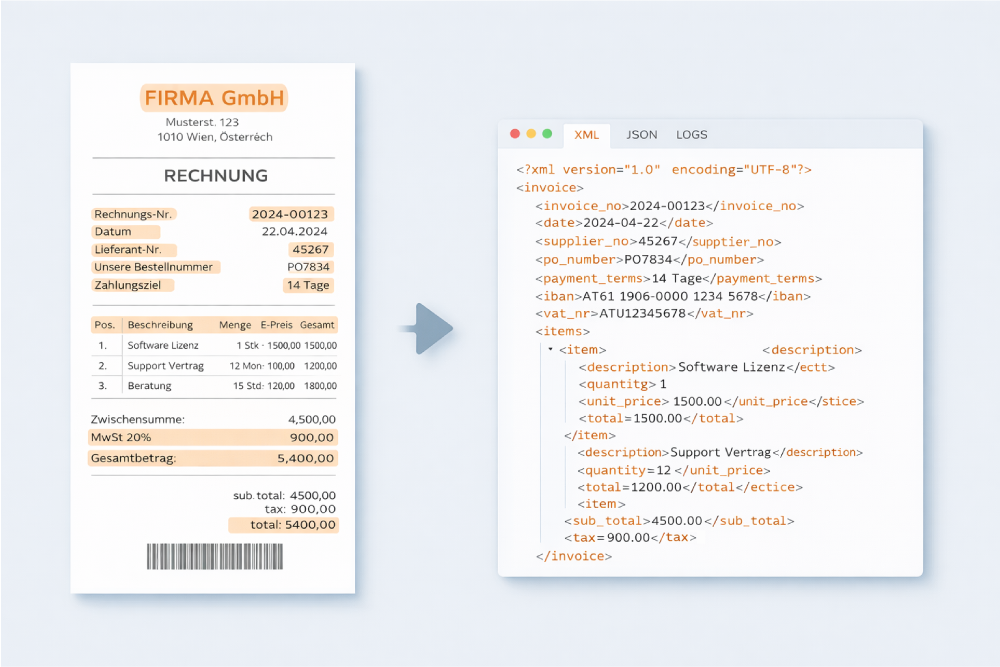
Ein häufiges Missverständnis: Ein PDF per E-Mail zu versenden gilt nicht als E-Rechnung im gesetzlichen Sinne. Die EU-Norm versteht unter einer E-Rechnung ein strukturiertes, maschinenlesbares Format, das automatisch verarbeitet werden kann. Das hat direkte Konsequenzen für die Archivierung.
Für die revisionssichere Archivierung sind folgende Formate relevant:
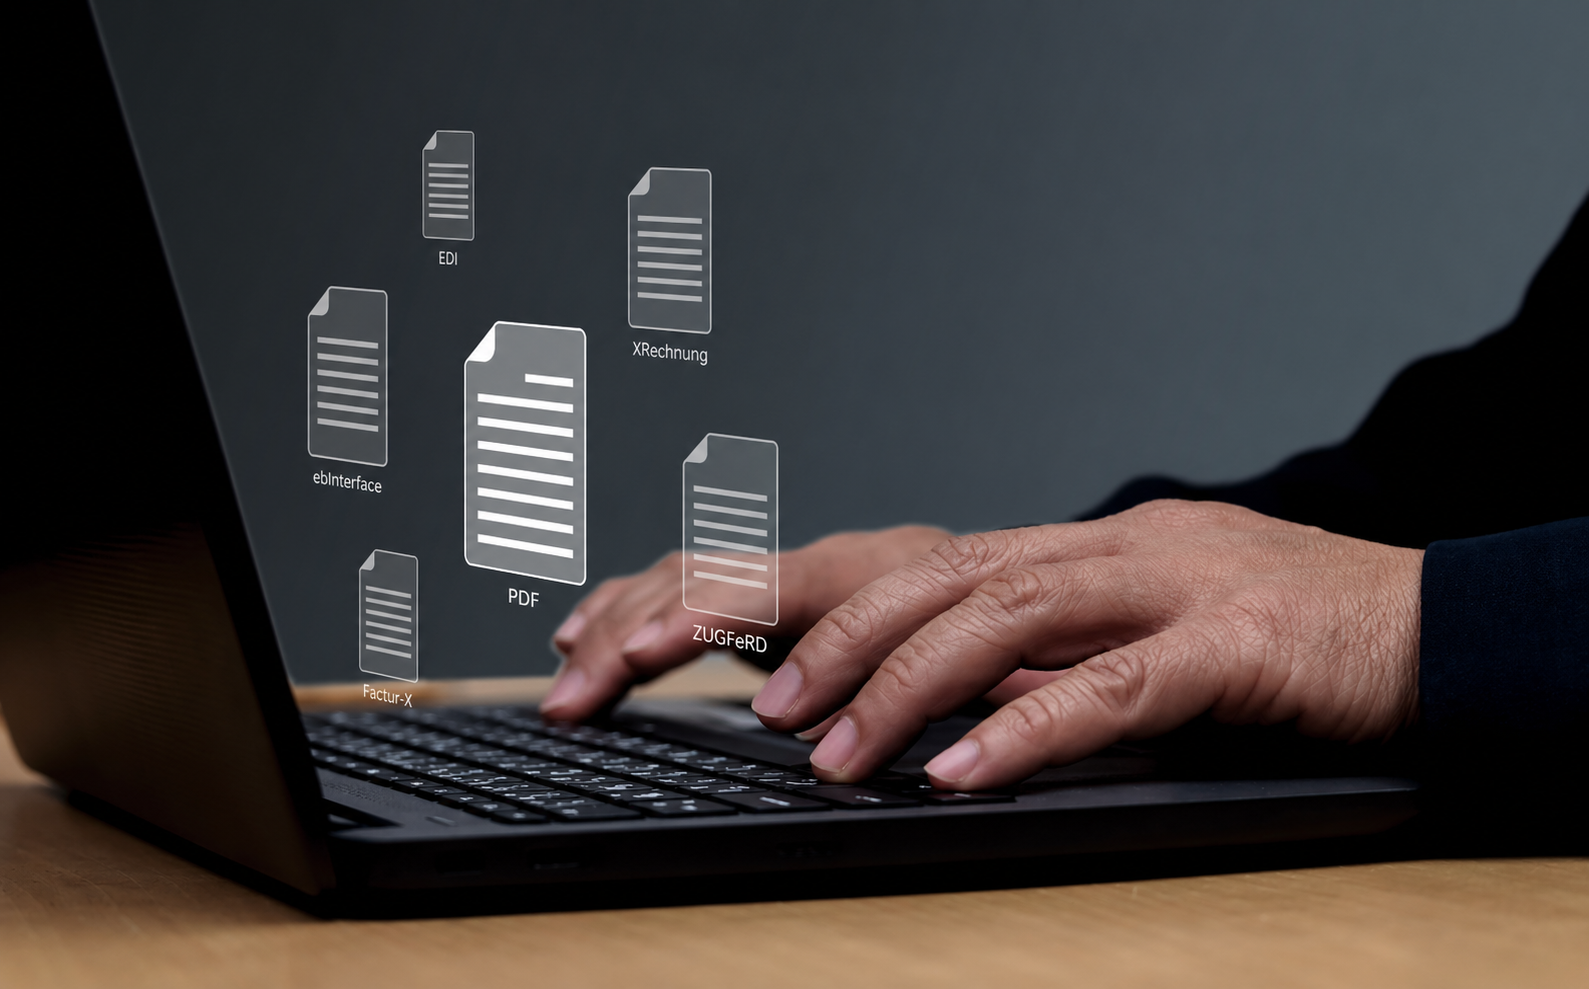
- PDF/A für klassische digitale Rechnungen und
- strukturierte E-Rechnungsformate wie XRechnung, ZUGFeRD oder Peppol/UBL.
Wer eine Rechnung in einem strukturierten Format empfängt, muss sie im Originalformat archivieren. Eine reine Konvertierung in ein PDF ist nicht zulässig.
Einen vollständigen Überblick über alle relevanten E-Rechnungsformate in Deutschland und Österreich bietet unser Ratgeber E-Rechnungsformate im Überblick.
Papierrechnung scannen und Original vernichten – was ist erlaubt?
Papierrechnungen dürfen nach dem Scannen vernichtet werden, aber nur unter bestimmten Voraussetzungen:
- Das Scanergebnis muss bildgetreu und vollständig sein (keine abgeschnittenen Ränder, lesbare Stempel, korrekte Farben bei farblich kodierten Belegen).
- Der Scan-Prozess muss in einer Verfahrensdokumentation beschrieben sein, die den gesamten Ablauf nachvollziehbar macht.
- Das gescannte Dokument muss revisionssicher archiviert werden – also unveränderbar und jederzeit abrufbar.
- In Deutschland schreibt die GoBD einen sogenannten Transfervermerk vor, somit eine Protokollierung, wer wann was gescannt und geprüft hat.
Bestimmte Originalbelege dürfen trotz korrektem Scan nicht vernichtet werden. Das wären beispielsweise notariell beglaubigte Dokumente oder Unterlagen, die für zivilrechtliche Ansprüche im Original benötigt werden. Bei Rechnungen ist das in der Regel kein Problem, sofern der Scan vollständig und nachvollziehbar ist.
Rechnungen revisionssicher archivieren – die wichtigsten Anforderungen in der Praxis
Für Rechnungen bedeutet revisionssichere Archivierung konkret:
- Unveränderlichkeit: Eine abgelegte Rechnung darf technisch nicht mehr verändert oder gelöscht werden können. Ein einfacher Cloud-Ordner erfüllt diese Anforderung nicht.
- Vollständigkeit: Alle Eingangs- und Ausgangsrechnungen müssen lückenlos erfasst sein. Automatisierte Belegerkennung verhindert, dass Belege beim Eingang verloren gehen.
- Nachvollziehbarkeit: Bei einer Prüfung muss belegbar sein, wer eine Rechnung wann freigegeben hat. Ein dokumentierter digitaler Workflow zur Freigabe ist hier die beste Vorgehensweise.
- Verfügbarkeit: Rechnungen müssen während der gesamten Aufbewahrungsfrist jederzeit abrufbar sein. In Österreich gilt zusätzlich die Anforderung der Vorzeigbarkeit im Inland. Cloud-Infrastrukturen mit Datenspeicherung in der EU sind hier die sicherere Wahl.
Werden diese Anforderungen nicht erfüllt, drohen bei Betriebsprüfungen Hinzuschätzungen oder im schlimmsten Fall die Verwerfung der gesamten Buchführung.
Typische Fehler bei der digitalen Ablage von Rechnungen
Diese Fehler begegnen uns bei free-com in der Praxis immer wieder:
- Fehlende oder falsche Metadaten: Ohne strukturierte Metadaten (Lieferant, Datum, Betrag, Belegnummer) ist die Rechnung zwar gespeichert, aber praktisch nicht nutzbar.
- Ablage in nicht revisionssicheren Systemen: Ein freigegebener OneDrive-Ordner oder ein E-Mail-Postfach ist kein Archiv. Dokumente können dort verändert, gelöscht oder verschoben werden.
- Keine durchsuchbaren PDFs: Gescannte Rechnungen ohne OCR-Texterkennung sind für Suchfunktionen unsichtbar.
- Inkonsistente Ablagelogik: Wenn verschiedene Mitarbeitende unterschiedliche Ordnerstrukturen verwenden, entstehen Lücken, die bei einer Prüfung teuer werden können.
Digitale Rechnungen revisionssicher archivieren mit SharePoint und AuditProof
Viele Unternehmen setzen bereits auf Microsoft 365 und SharePoint. Aber SharePoint allein erfüllt die gesetzlichen Anforderungen an eine revisionssichere Archivierung nicht. Das AuditProof Add-on von free-com schließt diese Lücke: Es macht SharePoint zu einem GoBD- und BAO-konformen eArchiv, das Rechnungen und andere Belege unveränderbar ablegt, Zugriffe protokolliert und definierte Aufbewahrungsfristen technisch durchsetzt. Dies funktioniert ohne zusätzliche Hardware und kann direkt in die bestehende Microsoft-365-Umgebung integriert werden.
Mehr dazu erfahren Sie auf unserer Seite zur revisionssicheren Archivierung.
Haben Sie Fragen an uns?
Wir beraten Sie gerne im Rahmen eines kurzen, unverbindlichen online Termins!